


2026年09月02日
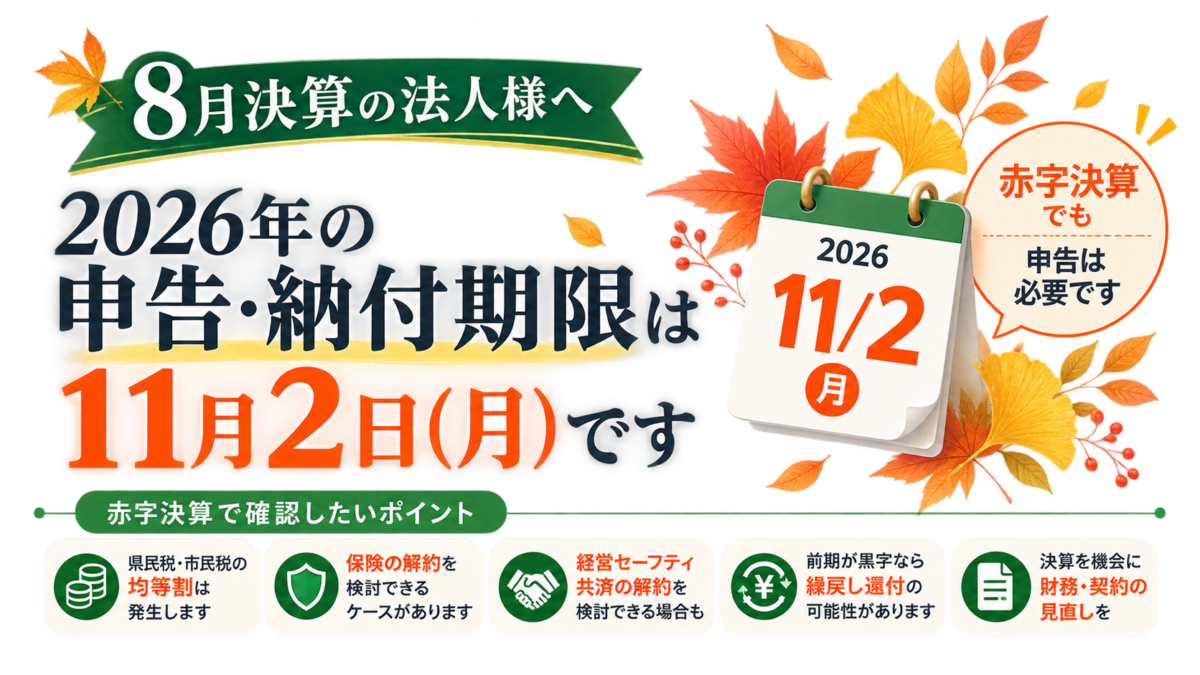
8月決算の法人様へ
2026年の申告・納付期限は11月2日(月)です
8月決算の法人様は、原則として事業年度終了の日の翌日から2か月以内に、
法人税・法人住民税・法人事業税などの申告・納付を行う必要があります。
通常であれば10月末が申告・納付期限となりますが、
2026年は10月31日が土曜日のため、申告・納付期限は11月2日(月)
となります。
決算を迎えて、
「今期は赤字だから税金はかからない」
「赤字なら、決算申告はそれほど急がなくてもよいのでは?」
と考える経営者の方もいらっしゃるかもしれません。
しかし、赤字法人であっても原則として申告は必要です。
また、赤字の年度だからこそ確認・検討しておきたいこともあります。
赤字でも県民税・市民税の「均等割」は発生します
法人税は基本的に所得に対して課税されるため、税務上の所得が赤字であれば、
法人税が発生しないケースがあります。
一方で、法人住民税には「均等割」があります。
均等割は、利益の有無にかかわらず、資本金等の額や従業者数などに応じて課税されます。
名古屋市の小規模法人の場合の一例
資本金等の額1,000万円以下・従業者50人以下で、
名古屋市内の1区に事務所等がある一般的な法人の場合、年額では
- 愛知県の法人県民税均等割 21,000円
- 名古屋市の法人市民税均等割 50,000円
合計 71,000円
したがって、
「赤字=税金がまったく発生しない」わけではありません。
赤字の年度だからこそ検討できることがあります
大幅な赤字になる年度では、単にそのまま決算を確定するだけでなく、
会社が保有している資産や契約などを見直す機会になることがあります。
例えば、法人で加入している生命保険などを解約すると、
解約返戻金と保険契約の帳簿価額等との差額によって、
会計・税務上の利益が生じるケースがあります。
黒字の年度に大きな利益が発生すれば税負担が増える可能性がありますが、
当期に大きな赤字がある場合には、解約によって生じる利益と当期の損失を
相殺できることがあります。
赤字決算で確認してみたいこと
- 今後も必要な保険契約か
- 現在の解約返戻金はいくらか
- 解約した場合にどの程度の利益が生じるか
- 会社の資金繰り改善につながるか
ただし、保険には保障機能がありますので、
「赤字だから解約すればよい」ということではありません。
解約返戻率や保障内容、今後の資金計画なども含めて判断することが大切です。
経営セーフティ共済の解約を検討できるケースも
経営セーフティ共済(中小企業倒産防止共済)についても、
赤字年度に確認しておきたい項目の一つです。
法人が掛金を損金に算入していた場合、
解約時に受け取る解約手当金は原則として益金となります。
そのため、黒字の年度に解約すると課税所得が大きく増える可能性がありますが、
大幅な赤字が発生している年度であれば、
解約手当金による益金と当期の赤字を相殺できる場合があります。
資金が必要な会社にとっては、
赤字の年度に共済を解約し、資金を会社へ戻す
という選択肢を検討できるケースもあります。
経営セーフティ共済の解約には注意点があります
2024年10月1日以後に共済契約を解約した場合、
解約後2年以内に再加入して支払う掛金については、
損金算入できない制度となっています。
共済本来の目的や今後の利用予定、解約手当金の額、会社の資金繰りなどを
総合的に考えて判断することが重要です。
前期が黒字なら「欠損金の繰戻し還付」も確認
赤字決算でもう一つ確認しておきたいのが、
前事業年度に法人税を納付しているかどうかです。
前期 黒字で法人税を納付
↓
今期 赤字
このような場合、一定の要件を満たす中小法人等では、
今期に発生した欠損金を前期の所得に繰り戻し、
前期に納付した法人税の還付を受けられる場合があります。
これを「欠損金の繰戻しによる還付」といいます。
例えば、
「前期は利益が出て法人税を納めたものの、今期は売上の減少などにより大幅な赤字になった」
という会社では、特に確認しておきたい制度です。
還付を受けることができれば会社に現金が戻るため、
赤字年度の資金繰り改善にもつながる可能性があります。
なお、欠損金の繰戻し還付には、
青色申告であることや所定の期限内に申告・還付請求を行うことなど、
一定の要件があります。
また、法人税と地方税では取扱いが異なりますので注意が必要です。
赤字は「申告するだけ」で終わらせないことが大切です
赤字決算では、税金が少ないからといって決算を簡単に済ませるのではなく、
次のような点も確認してみましょう。
- 法人住民税の均等割はいくらになるか
- 欠損金を将来の黒字に繰り越せるか
- 前期の法人税について繰戻し還付を受けられないか
- 法人契約の保険を見直すタイミングではないか
- 経営セーフティ共済を今後どうするか
赤字だからこそ、決算を会社の財務状況や契約内容を見直す機会として活用することが大切です。
赤字法人の決算申告だけでもご依頼いただけます
KESSANパートナーでは、
小規模法人・マイクロ法人を中心に、
顧問契約不要で決算申告のみの
ご依頼を承っております。
「今期は赤字なので顧問税理士までは必要ない」
「日々の経理は自分で行っているので、決算と申告だけお願いしたい」
「赤字決算で何か確認しておいた方がよいことがあるか相談したい」
という法人様も、お気軽にご相談ください。
2026年の8月決算法人の申告・納付期限は11月2日(月)です
通常より少し期限が後ろになりますが、
決算内容の確認や追加資料の準備には時間がかかる場合があります。
まだ決算申告の準備を始めていない法人様は、お早めにお問い合わせください。
会社の状況を確認したうえで、
お見積りや必要資料についてご案内いたします。